Auf dieser Seite 9 Abschnitte
Kurzantwort
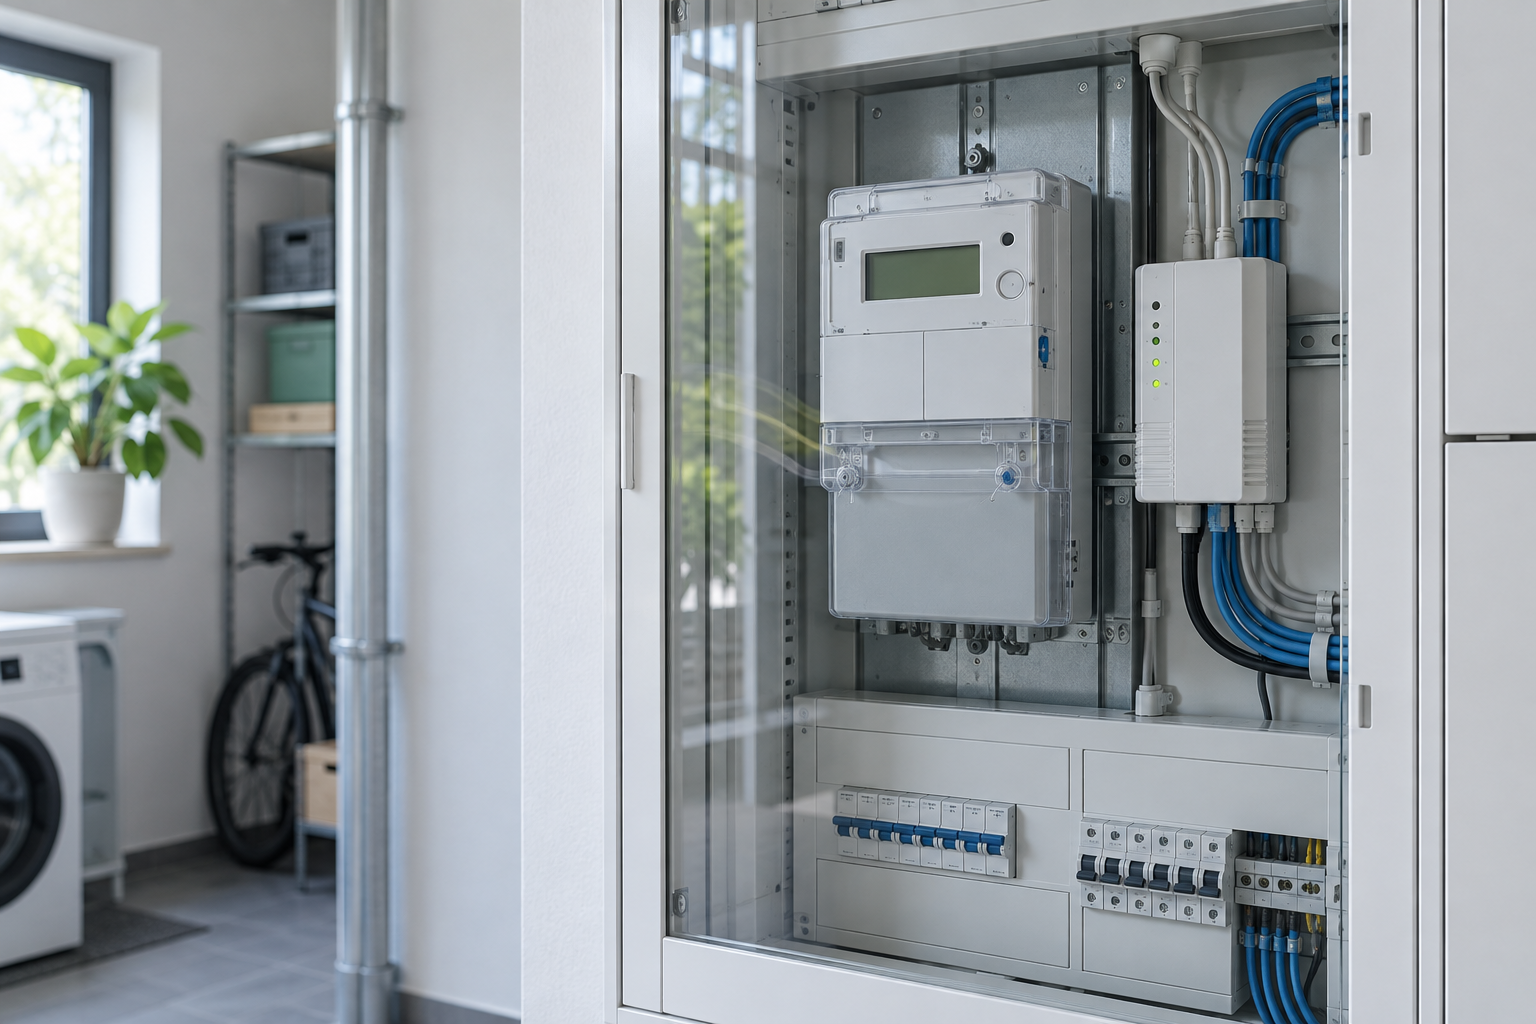
Eine Steuerbox ist eine technische Steuerungseinrichtung, die Steuerbefehle aus der sicheren Kommunikationsumgebung eines intelligenten Messsystems an eine steuerbare Anlage oder ein Energiemanagementsystem weitergibt. Der Steuerkanal ist der dafür genutzte Kommunikationsweg und die zugehörige technische Verarbeitungskette. Er ist kein eigener Marktpartner und nicht automatisch identisch mit einem Stromliefervertrag.
Das Smart-Meter-Gateway (SMGW) schützt und vermittelt die Kommunikation. Die Steuerbox beziehungsweise eine daran angebundene Steuerung setzt einen zulässigen Befehl an der Anlage um. Der Netzbetreiber kann damit im Rahmen seiner Aufgabe einen Netzengpass adressieren; ein Lieferant oder anderer Berechtigter kann je nach Prozess eine Steuerung bestellen. Die konkrete Rolle, der Zweck und die technische Ressource müssen deshalb zusammen betrachtet werden.
§ 14a EnWG ist der regulatorische Rahmen für die netzorientierte Steuerung steuerbarer Verbrauchseinrichtungen und steuerbarer Netzanschlüsse. Die Steuerbox ist dabei ein möglicher technischer Baustein. Sie ist weder § 14a selbst noch eine pauschale Fernbedienung für jede Anlage.
Die Begriffe sauber trennen
| Begriff | Was ist gemeint? | Was ist er nicht? |
|---|---|---|
| Smart-Meter-Gateway | Kommunikations- und Sicherheitskomponente des intelligenten Messsystems | Nicht die steuerbare Anlage selbst |
| Steuerbox | Steuerungseinrichtung für die Weitergabe und Umsetzung von Steuerinformationen | Nicht automatisch der Netzbetreiber oder ein Tarif |
| Steuerkanal | Technische Kommunikations- und Verarbeitungskette für Steuerbefehle | Kein eigener Vertrag und keine Marktrolle |
| Technische Ressource | Technisch steuerbares Objekt oder Teil einer Anlage | Nicht zwingend identisch mit der Marktlokation |
| Steuerbare Ressource | Prozessobjekt, das für einen Steuerauftrag adressiert wird | Nicht bloß eine beliebige Anlage im Gebäude |
| Marktlokation (MaLo) | Energiewirtschaftliches Objekt für Lieferung, Einspeisung oder Bilanzierung | Nicht das einzelne Gerät oder Register |
| Messlokation (MeLo) | Technischer Ort, an dem Messwerte entstehen | Nicht der Kunde oder Vertrag |
Die Begriffe MaLo und MeLo beschreiben also energiewirtschaftliche beziehungsweise technische Objekte. Eine Wallbox kann als Teil einer steuerbaren technischen Ressource hinter einer Marktlokation liegen. Daraus folgt nicht, dass die Wallbox selbst eine neue Marktlokation ist. Für die Bestellung und Ausführung einer Steuerung werden Objektbezug, Ressource, Gültigkeit und technische Anbindung getrennt geführt.
Wie der Steuerkanal arbeitet
Am Anfang steht ein fachlicher Bedarf: Ein Netzbetreiber benötigt beispielsweise eine netzorientierte Begrenzung des Leistungsbezugs. Der Bedarf wird in einen Prozess und einen Steuerbefehl übersetzt. Der Befehl muss die richtige Ressource, den Gültigkeitszeitpunkt und die zulässige Vorgabe adressieren.
Der Messstellenbetreiber stellt die Mess- und Steuerinfrastruktur bereit, soweit sie beauftragt oder vorgeschrieben ist. Das SMGW übernimmt die sichere Kommunikationsfunktion. Die Steuerbox oder eine vergleichbare angebundene Steuerung gibt das Signal an ein EMS oder direkt an die Anlage weiter. Die Anlage setzt die Vorgabe innerhalb ihrer technischen Grenzen um. Messwerte und Statusinformationen ermöglichen anschließend die Kontrolle des Ergebnisses.
Der Steuerkanal ist damit mehr als eine Leitung. Zur Kette gehören auch Identitäten, Berechtigungen, Konfiguration, Zeitbezug, Ressourcenzuordnung und Rückmeldungen. Ein physisch erreichbares Gerät darf keinen beliebigen Steuerbefehl akzeptieren. Der Kommunikationspfad muss die vorgesehenen Sicherheits- und Rollenregeln einhalten.
Bei einem Fehler nie nur „die Steuerbox“ prüfen. Zuerst klären: Ist die richtige MaLo und MeLo zugeordnet? Ist die technische oder steuerbare Ressource korrekt eingerichtet? Darf der Absender diesen Zweck steuern? Ist der Befehl gültig, angekommen und von der Anlage bestätigt worden? Erst danach ist die Hardware als Fehlerursache belastbar.
Marktrollen im Steuerprozess
Die Rollen können je nach Anwendungsfall unterschiedliche Aufgaben haben. Die folgende Zuordnung beschreibt den Regelfall und ersetzt keine konkrete Prozessbeschreibung oder Vertragsprüfung.
| Marktrolle oder Beteiligter | Typische Aufgabe | Abgrenzung |
|---|---|---|
| Netzbetreiber | Ermittelt den netzorientierten Bedarf und veranlasst eine zulässige Steuerung im eigenen Netz | Er ist nicht automatisch Betreiber der Steuerbox |
| Messstellenbetreiber (MSB) | Betreibt Messstelle und Messsystem; stellt erforderliche Mess- und Steuertechnik bereit | Er entscheidet nicht anstelle des Netzbetreibers über den Netzbedarf |
| Lieferant | Ordnet Belieferung und vertragliche Prozesse zu; kann in vorgesehenen Prozessen Steuerung beauftragen | Er ersetzt nicht die technische Sicherheitsfunktion des SMGW |
| Anschlussnehmer / Letztverbraucher | Betreibt oder nutzt den Anschluss und die Verbrauchseinrichtung | Er ist nicht alleiniger Entscheider über eine netzorientierte Steuerung |
| Anlagen- oder EMS-Betreiber | Nimmt Steuerbefehle entgegen und setzt sie technisch in der Anlage um | Er darf die Vorgabe nicht mit einer Marktrolle verwechseln |
| Hersteller / Dienstleister | Liefert Geräte oder technische Dienste | Eine technische Rolle ist keine energiewirtschaftliche Berechtigung |
Die Bundesnetzagentur beschreibt in ihrer Mitteilung Nr. 32 die Einbindung der Technischen Ressource und Steuerbaren Ressource in EDIFACT-Nachrichten. Diese Objekte sind wichtig, damit ein Netzbetreiber oder Lieferant die Steuerung einer konkreten Anlage beim Messstellenbetreiber bestellen kann. Eine allgemeine Nachricht „steuere den Anschluss“ ist für eine automatisierte Verarbeitung nicht ausreichend.
Steuerbox, Steuerkanal und MaLo/MeLo
Die MeLo verknüpft den technischen Messort mit Messeinrichtung, Messwerten und Steuerinfrastruktur. Die MaLo beschreibt das energiewirtschaftliche Objekt, an dem Energie geliefert, eingespeist oder bilanziert wird. Ein Vertrag verbindet Kunde und Lieferant beziehungsweise weitere Vertragspartner; er ist keine technische Geräteadresse.
Für einen Steuerauftrag muss daher eine nachvollziehbare Kette bestehen:
Kunde / Anschluss → Vertrag und Prozess → MaLo → MeLo → technische Ressource → Steuerbox oder EMS → Anlage
Ein Kunde kann mehrere Marktlokationen haben. Eine Marktlokation kann mit mehreren technischen Komponenten verbunden sein. Ebenso kann eine technische Ressource mehrere Verbrauchseinrichtungen über ein EMS zusammenfassen. Diese Beziehungen sind zeitabhängig: Gerätewechsel, neue Anlagen, Umzüge und Änderungen der Steuerkonfiguration müssen mit Beginn und Ende ihrer Gültigkeit dokumentiert werden.
Abgrenzung zu § 14a EnWG
§ 14a EnWG regelt die netzorientierte Steuerung steuerbarer Verbrauchseinrichtungen und steuerbarer Netzanschlüsse. Der Paragraph nennt insbesondere Wärmepumpen, nicht öffentlich zugängliche Ladepunkte, Anlagen zur Erzeugung von Kälte, Speicher und Nachtstromspeicherheizungen. Die Bundesnetzagentur konkretisiert die Umsetzung durch Festlegungen.
Der wichtigste Unterschied lautet:
| Technische Ebene | Regulatorische und fachliche Ebene |
|---|---|
| Steuerbox, SMGW, CLS-Pfad, EMS und Relais setzen Signale um. | § 14a legt fest, unter welchen Voraussetzungen netzorientiert gesteuert wird. |
| Der Steuerkanal beschreibt Transport, Authentisierung, Adressierung und Umsetzung. | § 14a beschreibt Ziel, Berechtigung, Verfahren und den Zusammenhang mit Netzentgelten. |
| Ein Steuerbefehl ist eine konkrete technische Aktion. | Eine §-14a-Steuerung ist ein regulierter Anwendungsfall mit eigenen Vorgaben. |
Sobald eine Messstelle mit einem intelligenten Messsystem ausgestattet ist, verlangt § 14a Absatz 4 EnWG grundsätzlich die Steuerung nach den Vorgaben des MsbG, den technischen Richtlinien und Schutzprofilen des BSI sowie den Festlegungen der Bundesnetzagentur über das Smart-Meter-Gateway. Es gibt gesetzliche Übergangs- und Ausnahmeregelungen, die im konkreten Fall geprüft werden müssen.
§ 14a bedeutet außerdem nicht, dass der Netzbetreiber den gesamten Haushalt beliebig abschaltet. Die Regelung bezieht sich auf steuerbare Verbrauchseinrichtungen beziehungsweise steuerbare Netzanschlüsse und auf die dort geltenden Vorgaben. Bei einem EMS kann eine übermittelte Leistungsobergrenze für die Summe angeschlossener steuerbarer Einrichtungen gelten. Die konkrete technische Umsetzung und die zulässige Steuergröße richten sich nach dem einschlägigen Prozess und der Festlegung.
Was § 14a nicht ist
§ 14a ist kein Tarif. Eine Netzentgeltreduzierung kann mit der netzorientierten Steuerung verbunden sein, aber die Preis- und Abrechnungslogik ist von der technischen Steuerung zu unterscheiden.
§ 14a ist keine allgemeine Fernsteuerung. Die Steuerung muss einen vorgesehenen Anwendungsfall, eine berechtigte Rolle und eine korrekt eingerichtete Ressource haben.
§ 14a ist nicht Redispatch. Redispatch adressiert andere energiewirtschaftliche Steuerungsaufgaben, insbesondere die Anpassung von Erzeugung oder Verbrauch zur Vermeidung von Netzengpässen im dafür geregelten Prozess. Eine technische Gemeinsamkeit wie eine Steuerbox macht die Verfahren nicht identisch.
§ 14a ist nicht dasselbe wie Direktvermarktung oder Anlagenregelung. Diese Anwendungen können eigene technische und regulatorische Anforderungen haben. Entscheidend sind Zweck, Rechtsgrundlage, Prozess und adressierte Ressource.
Prüfschema für die Praxis
Bei der Analyse eines Steuerauftrags helfen sechs Fragen:
- Welcher Zweck gilt? § 14a, Direktvermarktung, Redispatch, Tarifschaltung oder ein anderer Anwendungsfall?
- Wer ist berechtigt? Ist der Absender im jeweiligen Prozess zur Steuerung autorisiert?
- Welche Objekte sind gemeint? MaLo, MeLo, technische Ressource und steuerbare Ressource müssen zusammenpassen.
- Welche Vorgabe wird übertragen? Leistungsgrenze, Schaltzustand, Zeitprogramm oder eine andere zulässige Steuergröße?
- Ist die Kette technisch vollständig? SMGW, Steuerbox/CLS-Pfad, EMS und Anlage müssen konfiguriert und erreichbar sein.
- Wie wird der Erfolg geprüft? Status, Messwerte, Zeitstempel und Anlagenreaktion müssen zum Auftrag passen.
Ein Steuerbefehl kann technisch zugestellt worden sein und trotzdem fachlich falsch wirken, wenn er auf eine veraltete Ressource zeigt oder eine falsche Gültigkeit besitzt. Deshalb gehören Nachrichtenprüfung, Stammdatenprüfung und Anlagenprüfung zusammen.
Quellen und Aktualität
Die Erklärung orientiert sich an den gesetzlichen Begriffs- und Kommunikationsvorgaben sowie an den Veröffentlichungen der Bundesnetzagentur. Konkrete technische Profile, Marktformate, Fristen und Übergangsregeln können fortgeschrieben werden. Für eine Implementierung oder Abrechnung sind immer die am Stichtag gültigen Festlegungen, technischen Richtlinien und Anwendungshilfen maßgeblich. Geprüft am 8. September 2026.
- EnWG § 14a – netzorientierte Steuerung
- MsbG § 2 – Begriffsbestimmungen
- MsbG § 34 – Zusatzleistungen
- Bundesnetzagentur: Mitteilung Nr. 32 zu Technischer und Steuerbarer Ressource
- Bundesnetzagentur: Integration steuerbarer Verbrauchseinrichtungen
- Bundesnetzagentur: Metering
Primärquellen zum Nachlesen
- Energiewirtschaftsgesetz § 14a – netzorientierte Steuerunggesetze-im-internet.de
- Messstellenbetriebsgesetz § 2 – Begriffsbestimmungengesetze-im-internet.de
- Messstellenbetriebsgesetz § 34 – Zusatzleistungen des Messstellenbetreibersgesetze-im-internet.de
- Bundesnetzagentur – Mitteilung Nr. 32 zu den Datenformatenbundesnetzagentur.de
- Bundesnetzagentur – Steuerbare Verbrauchseinrichtungen nach § 14a EnWGbundesnetzagentur.de
- Bundesnetzagentur – Metering und intelligente Messsystemebundesnetzagentur.de